
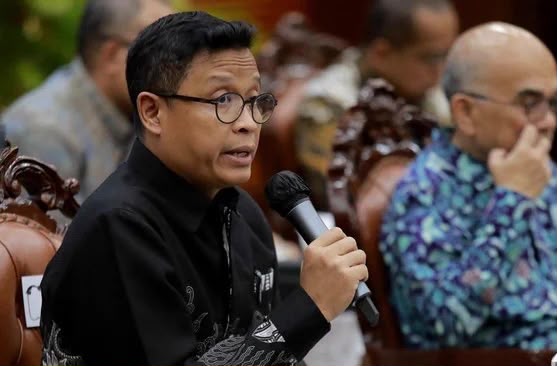
Jakarta – Direktorat Jenderal Pajak (DJP) memberikan fasilitas pengurangan hingga penghapusan sanksi administrasi bagi wajib pajak yang terlambat menyampaikan Surat Pemberitahuan (SPT) Tahunan. Direktur Jenderal Pajak Bimo Wijayanto menjelaskan, besaran penghapusan bergantung pada waktu pelaporan. Kebijakan yang mengacu pada PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026 ini bertujuan memberikan keadilan, kepastian hukum, serta kemudahan bagi wajib pajak. “Semakin cepat wajib pajak menyelesaikan kewajiban, semakin besar manfaat, pengurangan, dan penghapusan sanksi yang diterima,” ujar Bimo dalam sosialisasi perpajakan di Jakarta, Rabu (29/10/2026).
Bimo memberikan contoh perusahaan yang dikenai sanksi keterlambatan SPT Tahunan Pajak Penghasilan (PPh) tahun pajak 2025 sebesar Rp1 juta. Jika SPT disampaikan pada 25 Oktober 2026, sanksi dapat dihapus 100 persen atau sebesar Rp1 juta. Apabila disampaikan pada 2 Januari 2027, penghapusan mencapai 50 persen atau Rp500 ribu. Sementara itu, pelaporan pada 4 Mei 2027 mendapat pengurangan 25 persen atau Rp250 ribu. Jika SPT baru disampaikan pada 1 Juli 2027, tidak ada penghapusan sanksi. Skema ini berlaku untuk SPT Tahunan PPh tahun pajak sampai 2025, dengan penghapusan 100 persen untuk pelaporan 8 Oktober–31 Desember 2026, 50 persen pada 1 Januari–31 Maret 2027, dan 25 persen pada 1 April–30 Juni 2027.
DJP menegaskan, fasilitas tersebut tidak berlaku otomatis dan tidak menghapus kewajiban membayar pokok pajak. Wajib pajak harus mengajukan permohonan paling lambat 1 Oktober 2028 serta memenuhi persyaratan yang ditetapkan. Bimo juga mengingatkan bahwa besaran pengurangan dan ketentuan dapat berbeda untuk jenis sanksi atau kondisi lainnya. “Pemerintah tidak akan mengorbankan hak negara. Yang DJP lakukan adalah mengurangi beban yang timbul dari keterlambatan atau kekhilafan, sepanjang wajib pajak menunjukkan itikad baik,” tegasnya. Wajib pajak diimbau segera memeriksa kewajiban masing-masing dan tidak menunda pelaporan agar dapat memanfaatkan fasilitas sesuai ketentuan.